ભારતમાં ડિજિટલ પેમેન્ટ્સ, ખાસ કરીને UPI, અભૂતપૂર્વ ગતિએ વધી રહ્યા છે. દરરોજ અબજો ટ્રાન્ઝેક્શન્સ થઈ રહ્યા છે, જે દેશને કેશલેસ ઇકોનોમી તરફ લઈ જવાની સંભાવના દર્શાવે છે. છતાં, એક આશ્ચર્યજનક વિરોધાભાસ જોવા મળે છે: ડિજિટલ વ્યવહારોમાં વૃદ્ધિની સાથે સાથે, ભારતીય અર્થતંત્રમાં રોકડનો પ્રવાહ પણ સતત વધી રહ્યો છે.
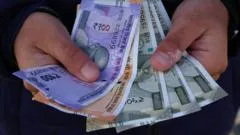
રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના આંકડા મુજબ, હાલમાં 176 અબજ બેંકનોટ્સ ચલણમાં છે. RBI વાર્ષિક 28-30 અબજ નવી નોટો છાપે છે અને લગભગ 21 અબજ જૂની નોટોને ચલણમાંથી બહાર કાઢે છે. આ એક વિશાળ લોજિસ્ટિક્સ ઓપરેશન છે. RBI ના ડેપ્યુટી ગવર્નર શિરીષ ચંદ્ર મુર્મુએ તાજેતરમાં જણાવ્યું હતું કે, વ્યક્તિગત વ્યવહારોમાં રોકડનો હિસ્સો ઘટવા છતાં, ચલણમાં રહેલી કરન્સી બે આંકડાના દરે વધી રહી છે. આ પરિસ્થિતિ ભવિષ્યની માંગનું અનુમાન લગાવવું મુશ્કેલ બનાવે છે.
આ વિરોધાભાસ પાછળ ઘણા કારણો છે. ભારતમાં હજુ પણ એક મોટો વર્ગ છે જે ડિજિટલ પેમેન્ટ્સથી પરિચિત નથી અથવા તેને અપનાવવામાં સંકોચ અનુભવે છે. ગ્રામીણ વિસ્તારોમાં ઇન્ટરનેટ કનેક્ટિવિટી અને સ્માર્ટફોનની પહોંચ મર્યાદિત હોવાથી, રોકડ વ્યવહારો અનિવાર્ય રહે છે. નાના વેપારીઓ અને દૈનિક મજૂરી કરતા લોકો માટે રોકડ હજુ પણ પસંદગીનું માધ્યમ છે, કારણ કે તે ત્વરિત અને સરળ છે.
વધુમાં, ભારતીય સમાજમાં રોકડને સુરક્ષા અને ગોપનીયતાના પ્રતીક તરીકે જોવામાં આવે છે. મોટાભાગના લોકો બચત માટે રોકડને પસંદ કરે છે, ખાસ કરીને અણધારી જરૂરિયાતો માટે. તહેવારો, સામાજિક પ્રસંગો અને કૃષિ સંબંધિત ચૂકવણીઓમાં પણ રોકડનો વ્યાપક ઉપયોગ થાય છે. આ પરિબળો ડિજિટલ ક્રાંતિની સાથે રોકડના અસ્તિત્વને ટકાવી રાખે છે.
આ પડકારનો સામનો કરવા માટે, સરકારે ડિજિટલ સાક્ષરતા વધારવા અને ગ્રામીણ વિસ્તારોમાં ડિજિટલ ઇન્ફ્રાસ્ટ્રક્ચર સુધારવા પર ધ્યાન કેન્દ્રિત કરવું પડશે. UPI અને અન્ય ડિજિટલ પ્લેટફોર્મ્સને વધુ સુરક્ષિત અને ઉપયોગમાં સરળ બનાવવા પડશે. જોકે, રોકડનો સંપૂર્ણપણે અંત લાવવો શક્ય નથી અને કદાચ ઇચ્છનીય પણ નથી. ભવિષ્યમાં, ભારત એક હાઇબ્રિડ ઇકોનોમી તરીકે વિકસી શકે છે, જ્યાં ડિજિટલ અને રોકડ બંને સહઅસ્તિત્વ ધરાવે છે.
આ દ્વિ-માર્ગીય વૃદ્ધિ દર્શાવે છે કે આધુનિકીકરણ અને પરંપરાગત પદ્ધતિઓ વચ્ચેનો સુમેળ ભારતીય અર્થતંત્રનું એક અનન્ય લક્ષણ છે. ડિજિટલ પેમેન્ટ્સની સુવિધા અને રોકડની સાર્વત્રિક સ્વીકૃતિ બંને ભારતીય ઉપભોક્તાઓ માટે મહત્વપૂર્ણ છે, અને આ વલણ નજીકના ભવિષ્યમાં પણ ચાલુ રહેશે.